 |
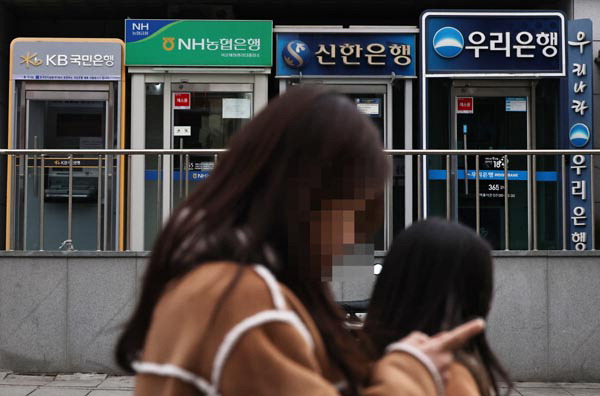
| 서울 용산구의 한 은행 ATM 앞. 연합뉴스 |
- 1금융권 2.5%…취급 소극적
- “실제 대출 참여실적 관리해야”
서민금융진흥원(서금원)의 서민 대출 중개 플랫폼 ‘서민금융 잇다’의 올해 상반기 대출 알선 대비 실제 대출로 이어진 비율이 4%에 그친 것으로 확인됐다.
22일 국회 정무위원회 소속 박민규 더불어민주당 의원이 서민금융진흥원으로부터 제출받은 자료에 따르면 올해 상반기 기준 ‘서민금융 잇다’의 대출상품 알선 실적은 149만8168건이다. 이 가운데 실행 건수는 6만82건으로, 알선 대비 실행률은 4.0%였다. 2024년 하반기와 지난해 실행률은 각각 5.3%, 5.4%였는데 올해 들어 하락 전환했다.
알선 실적은 2024년 하반기 108만2503건에서 올해 상반기 149만8168건으로 38% 늘었지만, 실행 건수는 같은 기간 5만7892건에서 6만82건으로 4% 증가하는 데 그쳤다. 서민금융 잇다는 지난 6월 기준 15개 은행, 36개 저축은행, 5개 상호금융, 10개 여신전문금융사 등 총 67개사와 연계돼 있다.
업권별로 보면 1금융권 실행률이 2금융권의 60% 수준에 그쳤다. 1금융권은 신용대출과 새희망홀씨, 징검다리론의 알선 실적 21만7456건 중 5347건(2.5%)만 실행됐다. 2금융권은 신용대출과 햇살론, 사잇돌2 등의 알선 실적 128만712건 중 5만4735건(4.3%)이 실행됐다.
은행권 실행률이 낮은 배경은 4대 은행(KB국민·신한·하나·우리)의 상품 취급 제한이 지적된다. 박 의원실에 따르면, 정책서민금융상품인 징검다리론의 경우 4대 은행의 올해 1~8월 신규취급액은 1억3000만 원으로, 전체의 0.9%에 불과했다. 4대 은행장도 지난 19일 국정감사에서 비대면 대출 시스템을 갖추겠다고 답했다.
다만 서금원은 실제 대출 실적과 관련해서는 “서민·취약계층에 최적의 금융상품과 서비스를 하나라도 더 많이 안내하는 것을 목적으로 한다”며 “여러 금융상품을 안내하더라도 고객이 본인의 상황에 따라 실제 대출을 신청하지 않을 수 있어 대출 신청 및 부결 여부는 확인할 수 없다”고 답했다.
박 의원은 “은행권의 비대면 대출 연계 체계가 미흡한 것도 문제지만 근본적으로 은행들이 징검다리론 등 서민·취약계층을 위한 대출 취급에 소극적이라는 점이 더 큰 원인”이라고 지적했다. 이어 “정부가 추진하는 포용금융 정책에 은행들이 얼마나 적극적으로 참여하고 있는지 확인하려면 실제 대출 실행 실적까지 관리해야 한다”고 강조했다.