- 지방세특례제한법 적용시기 이견
- 구 “부동산 2016년 이후 취득
- 법상 감면규정 적용 대상 아니다”
- 개발부담금 訴는 대법 판결 남아
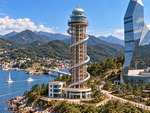
부산 해운대구 초고층 주상복합시설 엘시티의 부동산 취득세를 놓고 시행사와 해운대구가 300억 원대 소송을 진행 중인 것으로 확인됐다. 감면 규정 적용 시기를 놓고 양측의 해석이 엇갈려 발생한 소송으로, 구는 엘시티 개발부담금 취소 처분을 놓고 부산도시공사와 300억 원대 소송도 아직 끝나지 않아 엘시티 관련 소송만 600억 원대에 이른다.
해운대구는 엘시티 시행사인 엘시티PFV와 취득세 등 경정 거부 처분 취소를 두고 1심 재판이 진행 중이라고 5일 밝혔다. 엘시티PFV는 지난 3월 해운대구청장을 상대로 2020년 구에 납부한 취득세 688억 원 중 절반인 344억 원을 환급해달라는 취지의 행정소송을 제기했다.
앞서 엘시티PFV는 2022년 구에 취득세 환급 경정 청구를 했으나, 구가 이를 거부했다. 이후 같은 해 4월 조세심판원에 심판청구를 제기했다가 기각됐다. 심판원은 법 개정 이후 부칙으로 해석하는 것이 합리적이고 이전 규정을 적용해도 2016년까지 취득한 부동산만 취득세 감면 대상이라고 판단했다. 이에 엘시티PFV는 행정소송을 냈다.
쟁점이 되는 법률은 조세특례제한법과 지방세특례제한법이다. 조세특례제한법은 2014년 일몰기한이 도래하는 프로젝트금융 투자회사(PFV)의 부동산 취득세 감면규정을 삭제하고 부칙을 개정, 2010년 이전에 설립 및 등기한 PFV가 2016년까지 취득하는 부동산은 종전 규정에 따라 취득세 감면이 가능하도록 했다. 이후 이 법이 규정한 지방세 감면은 2015년부터 지방세특례제한법으로 일원화됐다. 지방세특례제한법 개정 부칙은 2010년 이전에 설립 및 등기한 회사가 취득한 부동산은 취득세 감면의 경우 종전 규정을 따르도록 한다.
구에 따르면 엘시티PFV는 2009년 회사를 설립해 2015년 10월 착공, 2019년 11월 준공한 엘시티 건축물을 취득했다. 구는 부동산 취득 시점이 2016년을 지났기 때문에 감면 대상이 아닌 것으로 판단했다. 반면, 엘시티PFV는 지방세특례제한법이 일원화하면서 규정됐던 취득 기한이 사라져 ‘종전 규정’을 취득세 감면 기한을 두지 않았던 규정으로 봐야 한다는 게 엘시티PFV 측 주장으로 알려졌다. 같은 법과 규정을 두고 해석이 엇갈린 것이다.
전경민 변호사는 “법의 적용 범위는 부칙 등을 통해 규정하는 경우가 많다”며 “적용 범위를 두고 해석의 여지가 있을 때 법률상 다툼은 이례적인 것은 아니다”고 설명했다. 구 관계자는 “유사한 소송 중인 경기도의 한 기초지자체가 1심에서 승소한 것으로 안다”며 “승소를 위해 노력하겠다”고 밝혔다.
한편, 엘시티 개발 부담금 333억원을 놓고 부산도시공사가 구를 상대로 처분 취소 소송을 제기해 대법원 판결을 기다리는 중이다. 구는 1, 2심에서 패소했다.